공시가격 조회 방법과 세금·건보료에 미치는 영향 정리
"재산세 고지서에 적힌 우리 집 값이 실제 시세보다 한참 낮던데, 이 금액은 누가 어떻게 정한 거예요?"
고지서에 찍힌 그 금액이 바로 공시가격이에요. 정부가 해마다 1월 1일을 기준으로 정해 발표하는 '세금용 기준값'이라서 시장에서 팔리는 값과는 처음부터 목적이 다릅니다. 그래서 시세보다 낮게 잡히는 경우가 흔하죠.
문제는 이 숫자 하나가 재산세만 정하는 게 아니라는 점이에요. 지역가입자 건강보험료, 기초연금 소득인정액, 청약 때 무주택 판단까지 줄줄이 연결돼 있거든요. 고지서를 대충 넘겼다가 다음 해 보험료 통지서를 받고 나서야 놀라는 분이 적지 않습니다.
오늘은 이 기준값이 시세와 어떻게 다른지, 어디에 쓰이는지, 어디서 확인하고 틀렸다면 어떻게 바로잡는지를 순서대로 정리해드릴게요.
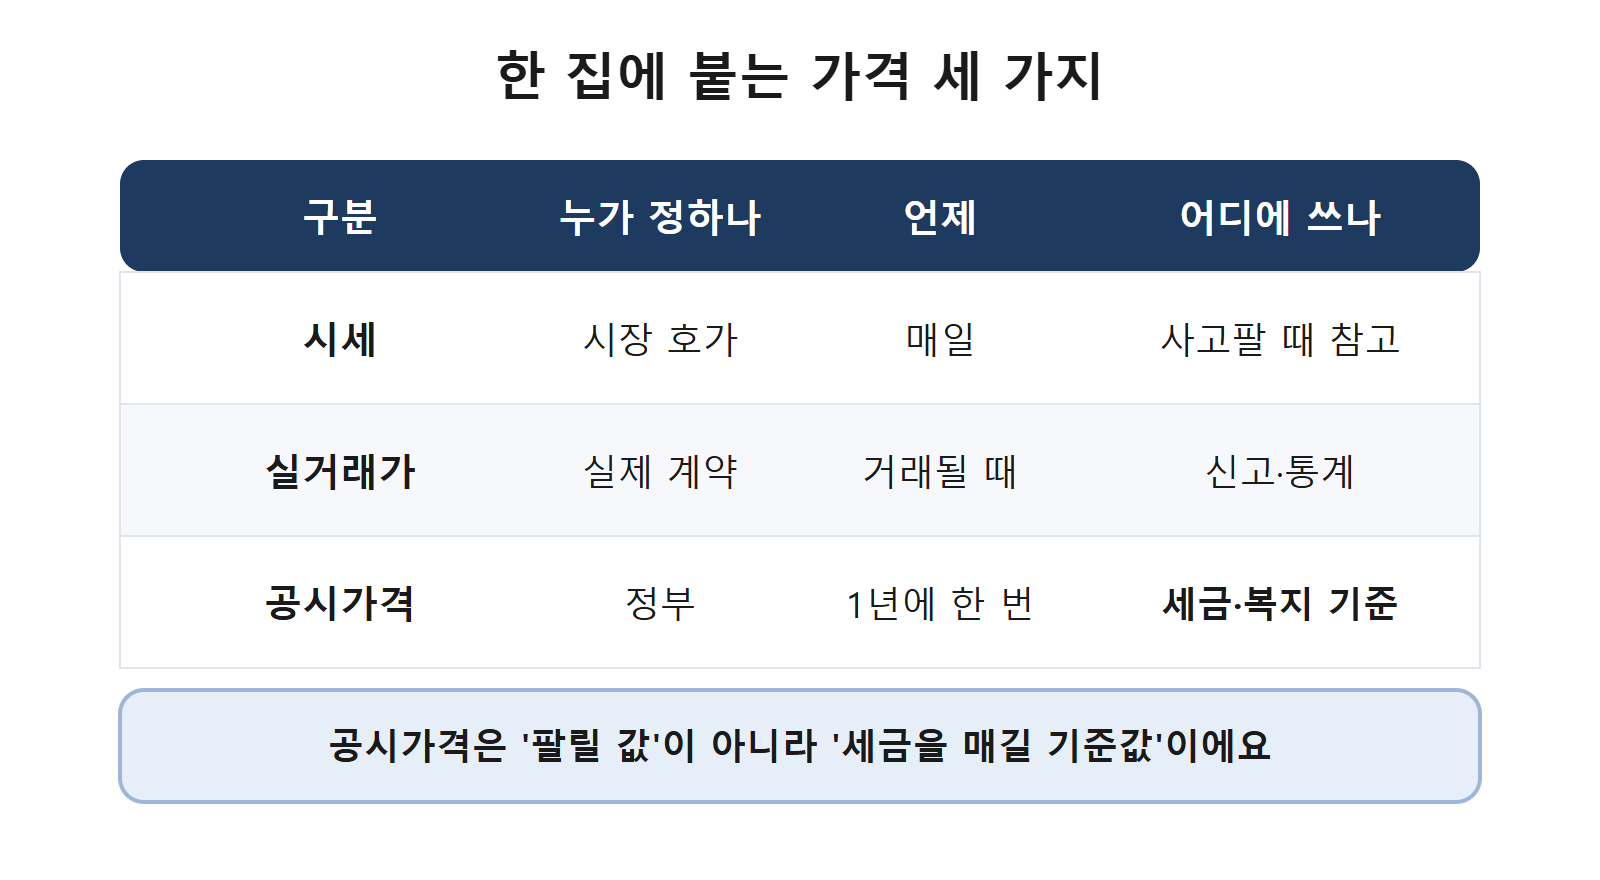
시세와 왜 이렇게 차이가 날까요?
결론부터 말하면 쓰임새가 달라서예요.
시세는 지금 내놓으면 팔릴 것 같은 호가이고, 실거래가는 실제로 계약서에 적힌 금액입니다. 반면 정부 기준값은 1년에 한 번 조사해서 확정하는 값이에요. 매일 움직이는 시장 가격을 그대로 세금에 쓰면 고지서가 들쑥날쑥해지니까, 한 해 동안 고정해 두는 기준값을 따로 두는 겁니다.
정부는 시세 대비 기준값이 어느 수준인지를 뜻하는 현실화율을 정책으로 조정해 왔어요. 이 비율이 바뀌면 집값이 그대로여도 고지서 금액이 오르거나 내릴 수 있습니다. 같은 동네에서 거래가 별로 없었는데 세금이 달라졌다면 이 비율부터 의심해 볼 만해요.
한 줄 정리: 공시가격은 팔릴 값이 아니라 세금을 매기는 출발점입니다.
아파트와 단독주택은 누가 정하나요?
집 종류마다 정하는 곳과 이름이 조금씩 달라요.
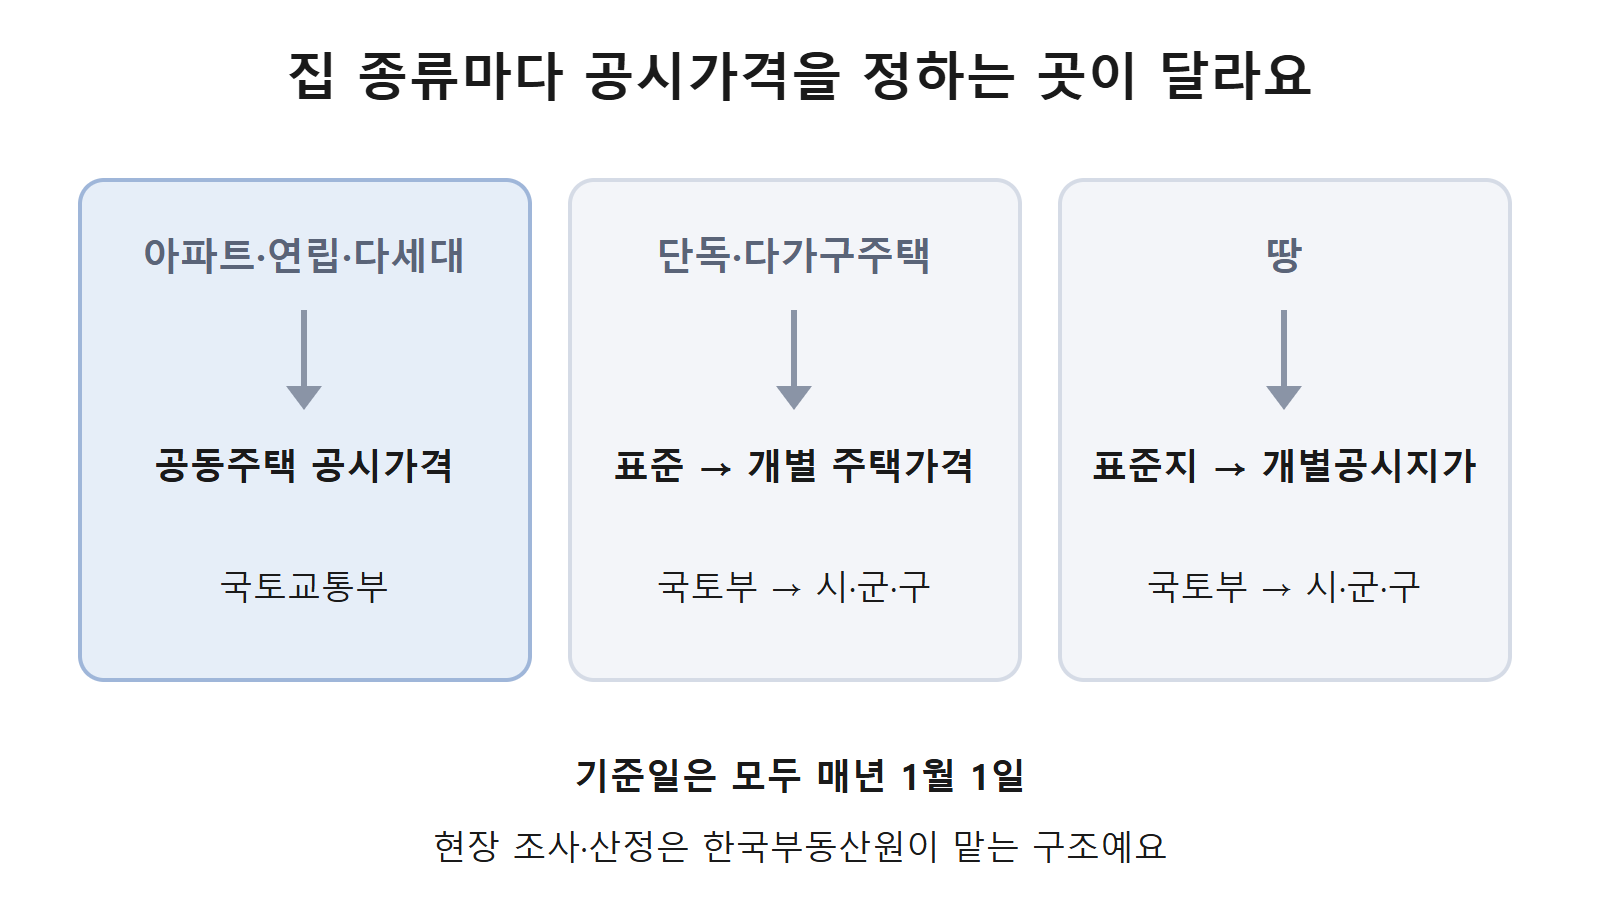
아파트·연립·다세대는 국토교통부가 '공동주택 가격'을 직접 정합니다. 단독주택은 국토부가 대표 주택(표준주택)의 가격을 먼저 정하고, 시·군·구가 그걸 기준으로 나머지 집의 개별 가격을 매기는 두 단계 구조예요. 땅도 같은 방식으로 표준지 가격을 먼저 정한 뒤 개별공시지가를 산정합니다.
현장 조사와 산정 실무는 한국부동산원이 맡아요. 기준일은 모두 1월 1일이라 연중에 리모델링을 했거나 주변에 큰 변화가 생겨도 그해 가격에는 반영되지 않습니다. 반영은 다음 해 조사 때 이뤄지는 셈이죠.
한 줄 정리: 아파트는 국토부, 단독주택과 땅은 국토부 표준값을 바탕으로 시·군·구가 정해요.
이 가격이 오르면 무엇이 달라질까요?
생각보다 많은 것이 함께 움직여요.
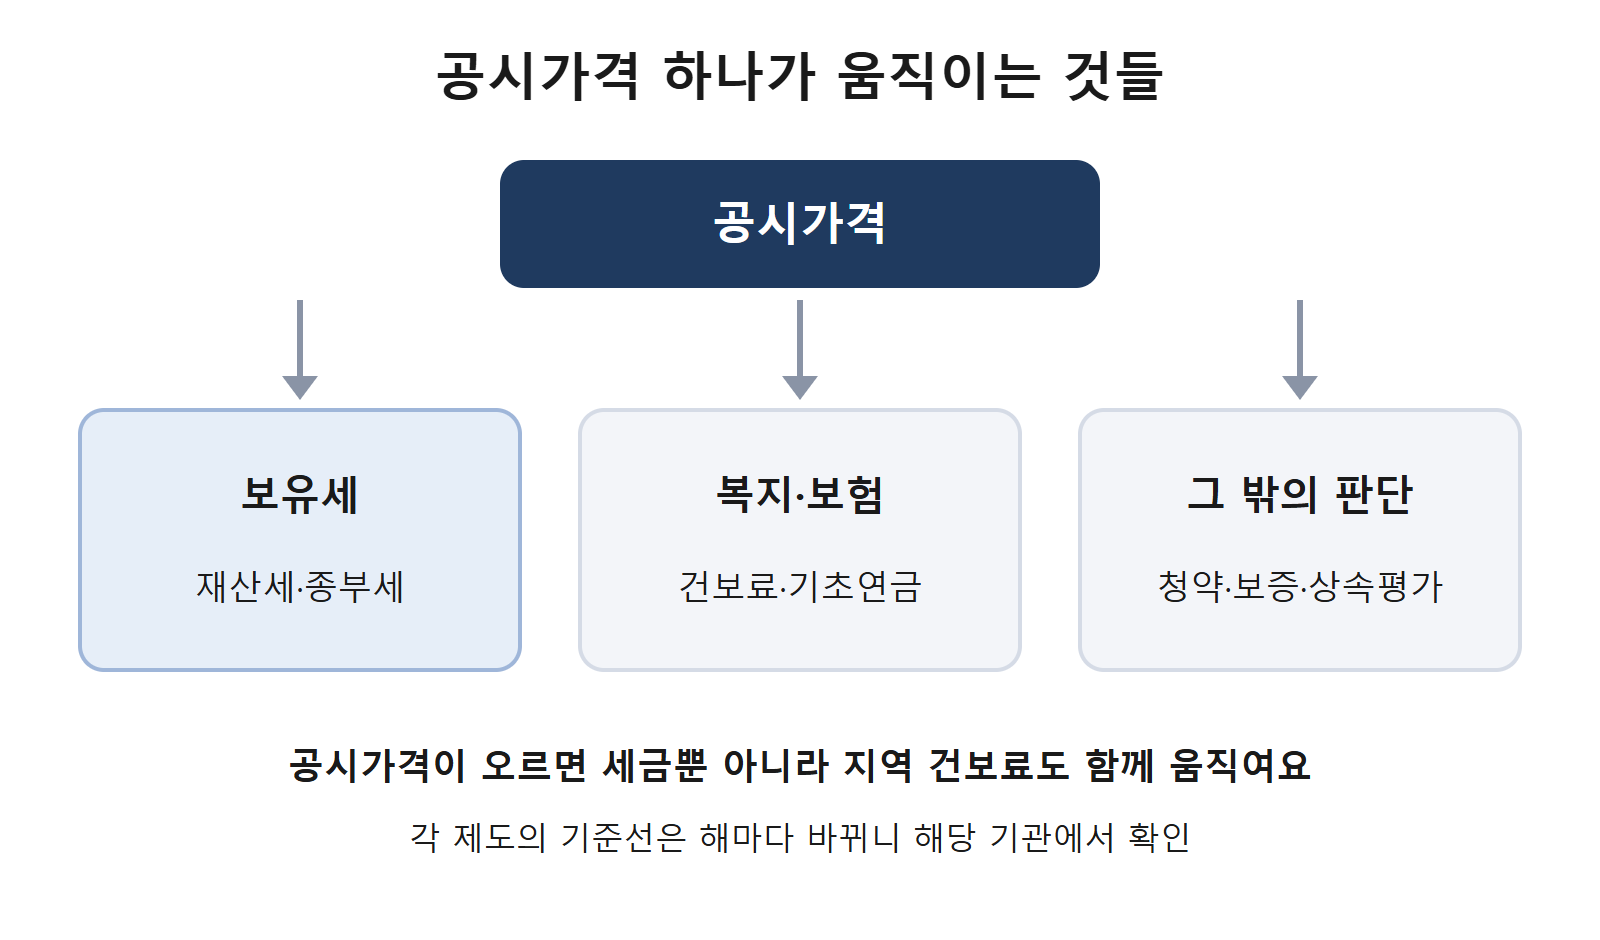
가장 먼저 체감하는 건 보유세예요. 재산세와 종합부동산세가 모두 이 가격에서 출발합니다. 여기서 한 번 짚고 갈게요. 집 한 채만 있는 지역가입자라면 건강보험료가 함께 오를 수 있다는 점을 놓치기 쉬워요. 재산을 점수로 바꿔 보험료를 매기는데, 그 재산 금액이 공시가격을 바탕으로 계산되거든요.
기초연금을 받는 부모님 댁이라면 소득인정액이 늘어 수급 여부가 흔들릴 수 있습니다. 청약에서 소형·저가 주택을 무주택으로 봐 주는 기준, 빌라 전세보증보험 심사에서 집값을 따지는 기준, 시가가 없는 집을 상속·증여할 때의 평가에도 쓰여요.
한 줄 정리: 고지서 한 장이 아니라 세금·보험료·복지 자격이 같이 움직입니다.
재산세는 어떤 순서로 계산될까요?
기준값에 바로 세율을 곱하지는 않아요. 중간에 공정시장가액비율이라는 할인 단계가 하나 끼어 있습니다. 기준값의 몇 %만 세금 매길 금액(과세표준)으로 인정하겠다는 비율이에요.
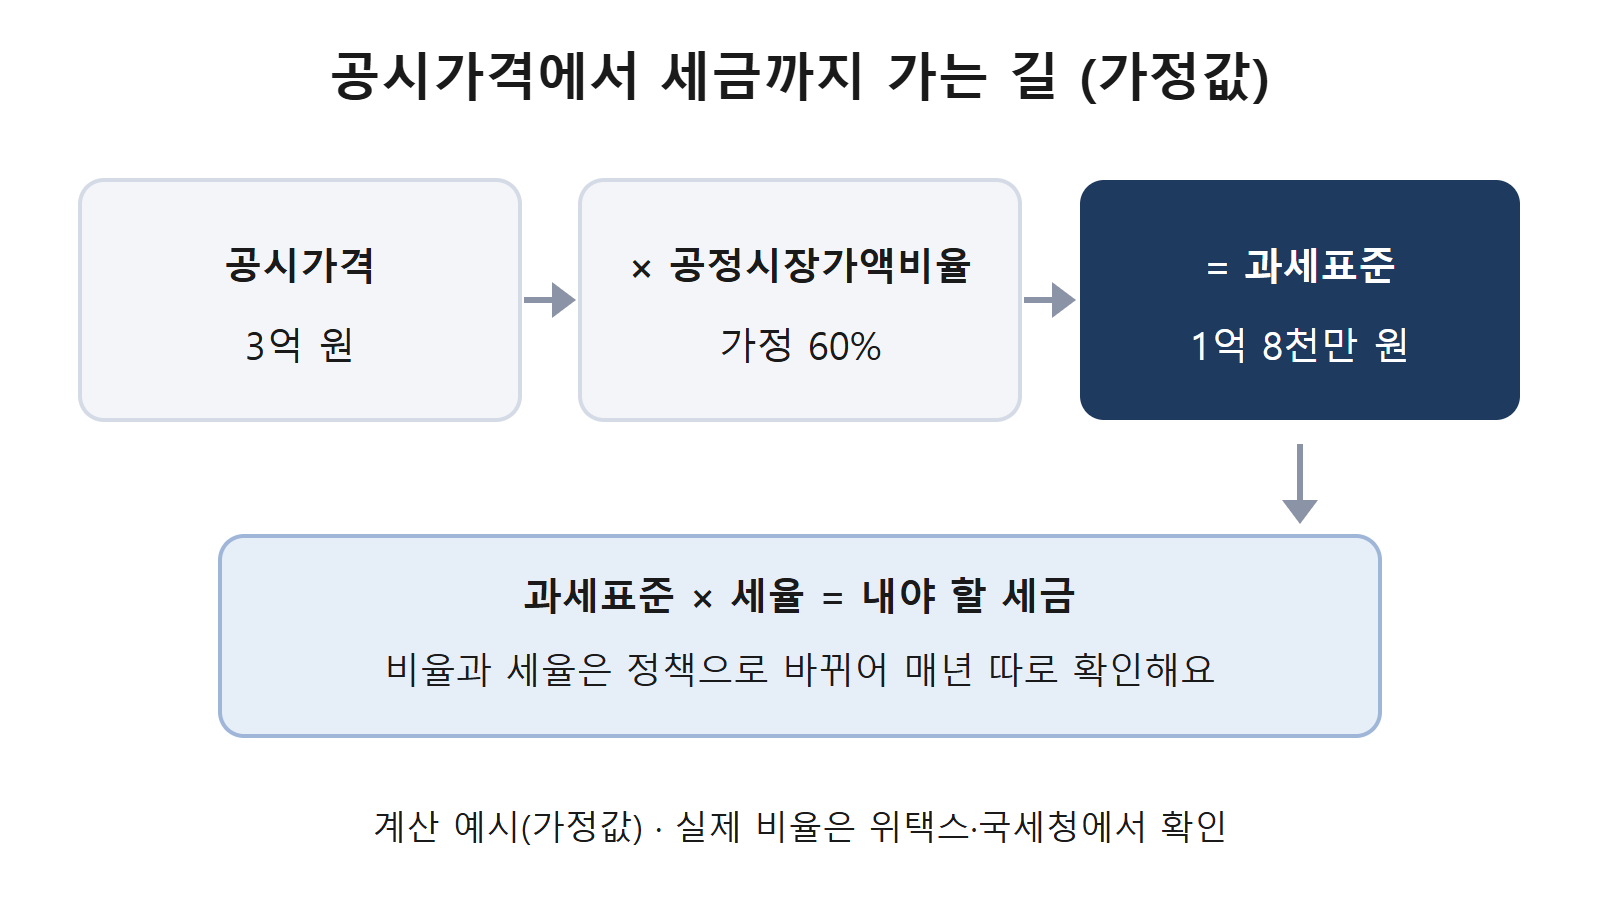
예를 들어 공시가격이 3억 원이고 이 비율을 60%로 가정하면 과세표준은 1억 8천만 원입니다. 여기에 세율을 곱한 값이 재산세가 되죠. 비율과 세율은 모두 정책으로 바뀌기 때문에 올해 숫자는 위택스나 국세청 안내에서 따로 확인하셔야 해요.
그래서 기준값이 10% 올랐다고 세금도 정확히 10% 오르는 건 아닙니다. 비율이 함께 조정됐는지, 세율 구간이 바뀌었는지, 1주택 특례를 받는지에 따라 실제 증가 폭이 갈려요. 지방자치단체가 정하는 세 부담 상한이 걸려 있으면 한 해에 오를 수 있는 폭도 제한됩니다.
한 줄 정리: 기준값 × 비율 = 과세표준, 과세표준 × 세율 = 세금이에요.
우리 집 가격은 어디서 확인하나요?
국토교통부가 운영하는 부동산공시가격알리미에서 주소만 넣으면 바로 볼 수 있어요.
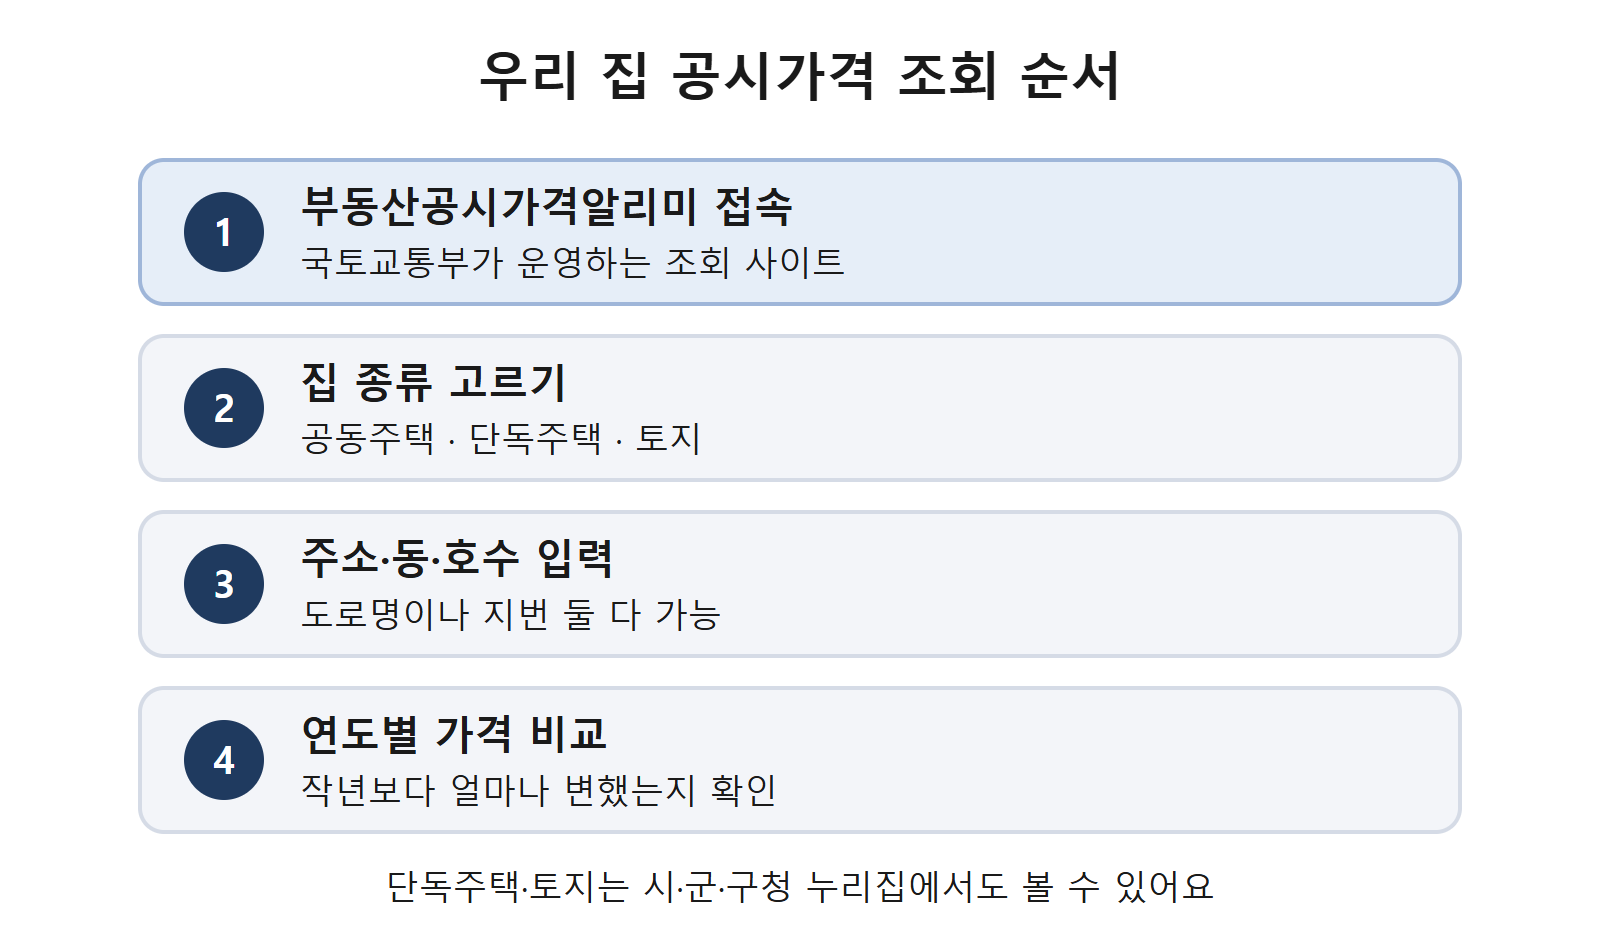
집 종류를 고르고 주소와 동·호수를 입력하면 연도별 가격이 나옵니다. 저는 올해 값만 보지 말고 작년과 나란히 놓고 보시길 권해요. 오른 폭을 알아야 내년 보유세나 건보료 변화를 미리 가늠할 수 있거든요. 단독주택과 토지는 시·군·구청 누리집에서도 조회됩니다.
전세나 매매 계약을 앞두고 있다면 이 값도 함께 메모해 두시면 좋아요. 빌라처럼 거래가 드문 집은 시세를 가늠할 자료가 부족한데, 해마다 쌓인 정부 기준값의 흐름을 보면 그 집이 주변보다 높게 평가돼 왔는지 낮게 평가돼 왔는지 짐작할 수 있습니다. 물론 이것만으로 적정 가격을 판단할 수는 없으니 실거래가 공개시스템의 최근 거래 내역과 나란히 놓고 보는 게 안전하죠.
한 줄 정리: 알리미 사이트에서 올해와 작년 가격을 함께 보세요.
가격이 이상하면 바로잡을 수 있을까요?
네, 기회가 두 번 있어요.
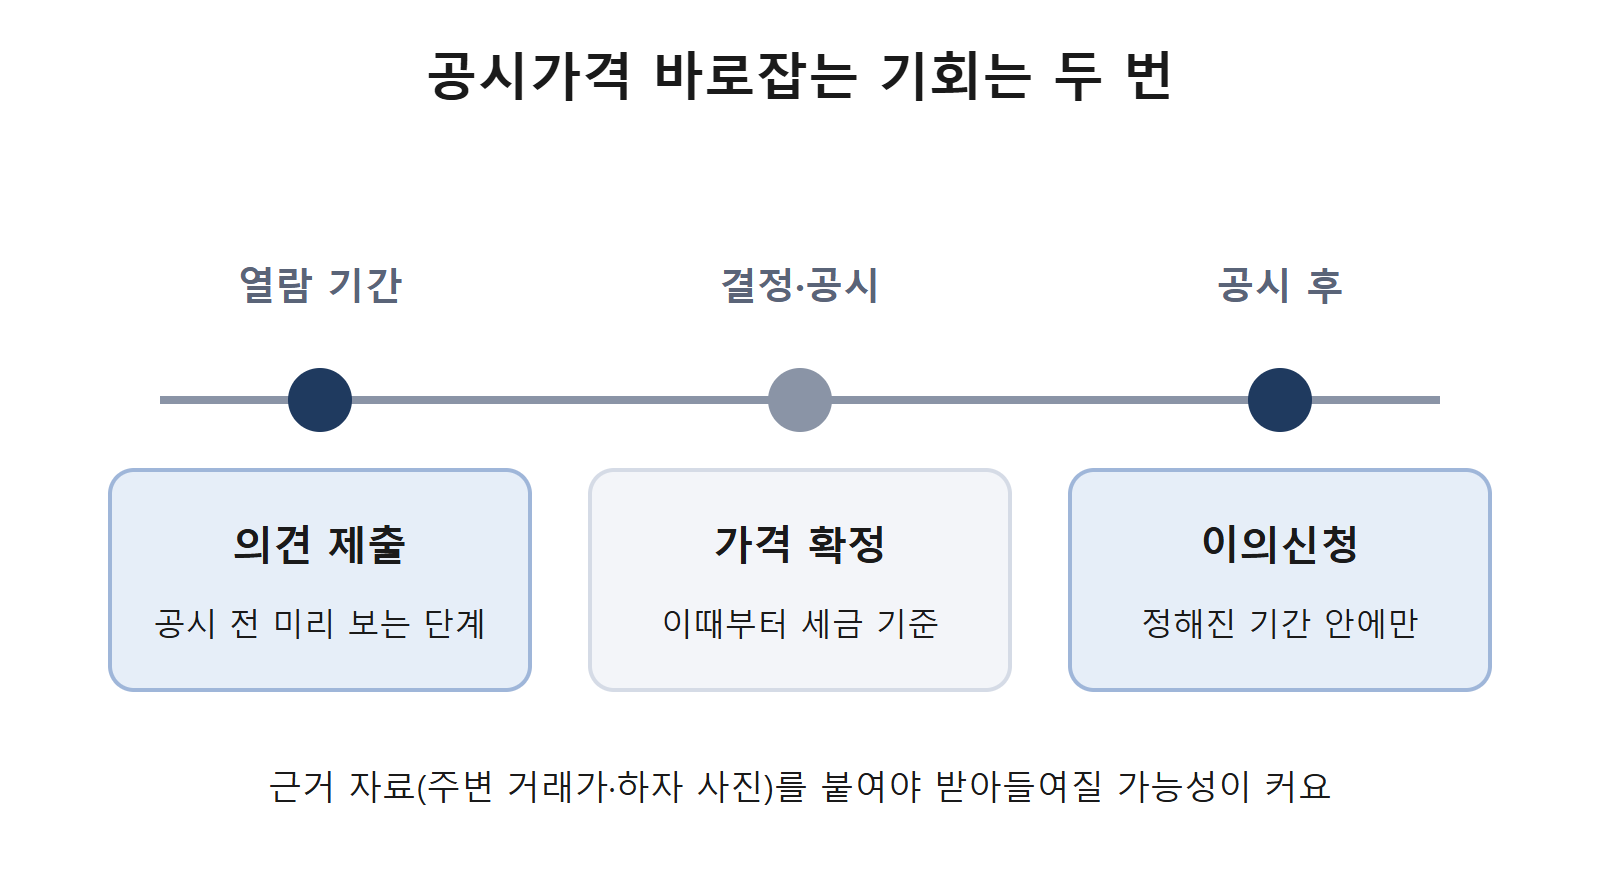
첫째는 공시 전 열람 기간에 내는 의견 제출이고, 둘째는 가격이 확정된 뒤 정해진 기간 안에 하는 이의신청입니다. 같은 단지 같은 면적인데 우리 집만 유독 높거나, 일조·소음·하자처럼 가격을 깎을 사정이 있다면 근거 자료를 붙여 내 보는 게 좋아요. 주변 실거래 내역이나 사진처럼 눈으로 확인할 수 있는 자료가 있어야 받아들여질 가능성이 커집니다.
다만 낮춰 달라는 쪽이 늘 유리한 건 아닙니다. 빌라처럼 전세보증보험 심사에 공시가격을 쓰는 집이라면 가격이 내려가면 보증 가능 금액이 줄어 세입자를 구하기 어려워질 수 있어요. 세금 몇만 원 차이라면 굳이 이의신청하지 않으셔도 됩니다.
한 줄 정리: 근거가 분명할 때, 득실을 따져 본 뒤 신청하세요.
자주 묻는 질문 세 가지
Q. 가격은 언제 바뀌나요? A. 1년에 한 번, 1월 1일 기준 가격이 봄에 확정돼요. 그해 재산세와 종부세는 이 가격으로 계산됩니다.
Q. 집을 판 해에도 재산세를 내나요? A. 재산세는 6월 1일에 집을 가진 사람에게 매겨요. 그날 전에 잔금을 치르고 넘겼다면 사는 사람이 냅니다.
Q. 공시가격이 시세에 가까워지면 집값이 오른 건가요? A. 꼭 그렇지는 않아요. 현실화율 정책만 바뀌어도 기준값은 움직이니, 시세는 실거래가로 따로 확인하는 게 정확합니다.
보유세 기준값 세 줄 메모
- 공시가격은 1월 1일 기준으로 정부가 정하는 세금용 기준값입니다.
- 보유세뿐 아니라 지역 건보료·기초연금·청약 판단까지 연결돼요.
- 알리미에서 해마다 확인하고, 이상하면 근거를 갖춰 의견 제출이나 이의신청을 하세요.
다음에는 이 기준값으로 매겨지는 재산세 고지서 읽는 법을 이어서 읽어 보시면 좋아요.
※ 이 글은 정보 제공용이며 실제 세금·보험료와 투자·대출 판단은 본인 상황에 맞게 하셔야 합니다.